


bunq
4,23.44K Bewertungen
App-Details
- Version
- 32.0.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- bunq
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
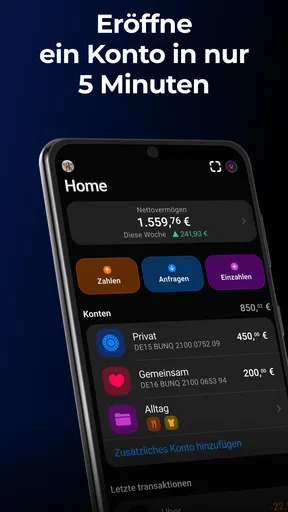
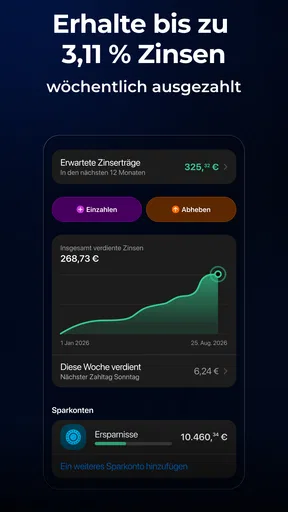
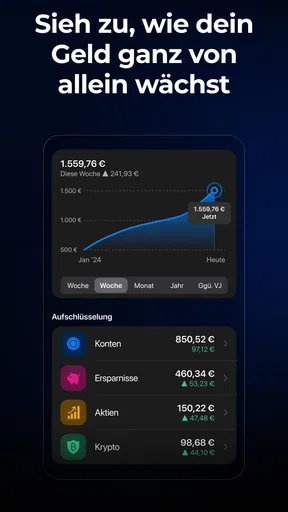
 Analyse von AppCompare
Ich habe bunq vor allem als Werkzeug für ein konkretes Problem betrachtet: Wie lässt sich Geld im Alltag so organisieren, dass Budgetieren, Ausgeben und Sparen nicht in mehreren Apps oder Tabellen auseinanderfallen? Genau hier setzt die Banking-App des Entwicklers bunq an. Sie ist kostenlos, richtet sich an Nutzer jeden Alters und verbindet das normale Bezahlen mit einer übersichtlicheren Aufteilung der eigenen Finanzen.
Mein Eindruck nach der Nutzung: Die Stärke liegt weniger darin, klassische Bankgeschäfte völlig neu zu erfinden, sondern darin, Geld gedanklich in klarere Bereiche zu teilen. Das hilft besonders Menschen, die zwar wissen, dass sie besser planen sollten, aber keine Lust auf komplizierte Finanzsoftware haben. Gleichzeitig ist die App nicht automatisch die beste Wahl für jeden. Wer nur ein möglichst schlichtes Girokonto sucht oder seine Bank bereits gut mit einer separaten Haushaltsbuch-App im Griff hat, findet hier möglicherweise mehr Struktur, als er braucht.
Die zentrale Idee: Geld nach Zweck statt nur nach Kontostand
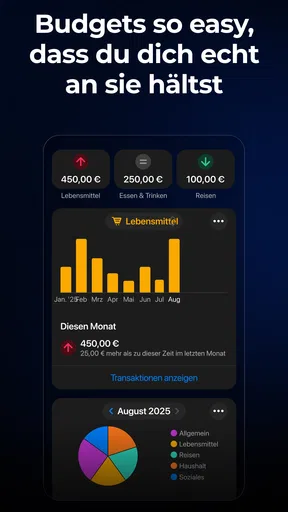
Beim ersten Blick auf eine Banking-App landet man normalerweise beim Gesamtsaldo. Das ist praktisch, aber nicht immer hilfreich. Ein einziger Betrag sagt mir schließlich nicht, welcher Teil für die Miete gedacht ist, was für den nächsten Einkauf übrig bleibt und welcher Rest eigentlich gespart werden sollte. Bei bunq steht deshalb die Aufteilung des Geldes stärker im Mittelpunkt. Die App versucht, aus einem großen Kontostand verständliche finanzielle Bereiche zu machen.
Diese Denkweise verändert die tägliche Nutzung spürbar. Statt ständig im Kopf zu rechnen, kann ich meine Ausgaben nach konkreten Zielen betrachten. Für mich ist das der interessanteste Ansatz der App: Sie behandelt Budgetierung nicht nur als nachträgliche Analyse, sondern als Entscheidungshilfe, bevor das Geld ausgegeben wird. Das ist ein kleiner, aber wichtiger Unterschied zu vielen herkömmlichen Banking-Apps, die in erster Linie Umsätze anzeigen.
Das passt auch zum offiziellen Schwerpunkt auf Budgetieren, Ausgeben, Sparen und Investieren. Ich würde daraus aber nicht ableiten, dass die Anwendung eine vollständige Finanzberatung ersetzt. Für eine gute Geldplanung muss ich weiterhin selbst entscheiden, welche Beträge realistisch sind und welche Risiken ich akzeptiere. Die App kann Ordnung schaffen, aber sie nimmt mir die Verantwortung nicht ab.
Die Verbreitung zeigt, dass dieses Konzept viele Nutzer anspricht: Im Play Store kommt bunq auf eine durchschnittliche Bewertung von 4,2 bei rund 39.000 Bewertungen und mehr als 5 Millionen Installationen. Diese Zahlen sind kein Beweis dafür, dass die App zu jedem persönlichen Finanzstil passt, aber sie machen deutlich, dass es sich nicht um ein kleines Nischenprojekt handelt.
Was die Aufteilung im Alltag tatsächlich bringt
Der praktische Vorteil zeigt sich vor allem bei wiederkehrenden Ausgaben. Ich kann mein monatliches Geld gedanklich in feste Verpflichtungen, variable Kosten und Rücklagen trennen. Dadurch wird eine spontane Ausgabe nicht mehr nur gegen den Gesamtsaldo gerechnet, sondern gegen den Betrag, der für den jeweiligen Zweck noch sinnvoll verfügbar ist.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ein realistisches Beispiel ist ein Monat mit Gehaltseingang, Miete, Lebensmitteln, Mobilität und einigen unregelmäßigen Rechnungen. Ohne klare Trennung sieht der Kontostand zunächst beruhigend aus. Nach mehreren kleinen Zahlungen kann aber plötzlich unklar sein, ob das Geld noch frei verfügbar ist. Mit einer zweckorientierten Struktur erkenne ich früher, welcher Betrag wirklich ausgegeben werden darf. Das verhindert nicht jede Fehlentscheidung, senkt aber die Wahrscheinlichkeit, dass ich Rücklagen versehentlich antaste.
Mein wichtigster Tipp ist, nicht zu viele Bereiche anzulegen. Wer jeden kleinen Einkauf in eine eigene Kategorie zwingt, macht die Verwaltung schnell mühsam. Sinnvoller sind wenige große Zwecke, die ich regelmäßig kontrolliere. Eine Struktur für feste Kosten, eine für den Alltag und eine für Rücklagen ist oft nützlicher als ein kompliziertes System mit zahlreichen Unterteilungen.
Gerade dieser Punkt ist ein nicht ganz offensichtlicher Trade-off: Mehr Ordnung bedeutet nicht automatisch mehr Kontrolle. Zu viele getrennte Bereiche können dazu führen, dass ich mehr Zeit mit dem Verschieben und Prüfen von Geld verbringe als mit einer echten Verbesserung meines Budgets. bunq funktioniert für mich dann am besten, wenn die Aufteilung Entscheidungen vereinfacht und nicht jede Zahlung zu einer Verwaltungsaufgabe macht.
Ein typischer Nutzungstag mit der App
Angenommen, am Monatsanfang gehen mehrere regelmäßige Zahlungen ab. Ich prüfe zunächst, was für feste Verpflichtungen reserviert bleiben muss. Danach sehe ich, welcher Betrag für alltägliche Ausgaben zur Verfügung steht. Beim Bezahlen ist der entscheidende Vorteil nicht unbedingt die einzelne Transaktion, sondern der Zusammenhang: Eine Ausgabe lässt sich besser einschätzen, wenn ich weiß, aus welchem finanziellen Bereich sie kommt.
Am Ende der Woche würde ich nicht nur den Kontostand ansehen, sondern fragen: Habe ich mein Geld dort ausgegeben, wo ich es eingeplant hatte? Wenn die Lebensmittelkosten bereits deutlich höher liegen, kann ich andere variable Ausgaben vorsichtiger angehen. Diese Art von kurzer Zwischenkontrolle ist realistischer als ein großer Monatsrückblick, den man im Stress oft vergisst.
Für Paare oder Familien kann eine solche Logik ebenfalls hilfreich sein, sofern alle Beteiligten dieselben Regeln verstehen. Die App ersetzt dabei kein gemeinsames Gespräch über Geld. Sie kann aber eine gemeinsame Grundlage schaffen, weil Ausgaben und Rücklagen nicht nur als abstrakte Kontobewegungen erscheinen. Wer seine Finanzen vollständig getrennt hält, wird diesen Vorteil natürlich weniger stark spüren.
Ein weiterer sinnvoller Arbeitsablauf ist, Sparziele direkt nach dem Geldeingang gedanklich zu priorisieren. Viele Menschen sparen erst, wenn am Monatsende etwas übrig bleibt. In der Praxis bleibt dann oft wenig übrig. Wenn ich Rücklagen als festen Bestandteil meiner Planung behandle, wird Sparen weniger vom Zufall abhängig. Das ist keine magische Funktion, sondern eine bessere Reihenfolge bei der eigenen Finanzorganisation.
Für wen die Budgetlogik besonders gut passt
Am meisten profitieren meiner Einschätzung nach Menschen mit unregelmäßigen Ausgaben. Dazu gehören etwa Nutzer, deren Einkommen zwar regelmäßig kommt, deren Rechnungen aber stark schwanken. Auch Studenten, Berufseinsteiger und Selbstständige können von einer sichtbaren Trennung zwischen laufendem Verbrauch und finanzieller Reserve profitieren. Bei ihnen ist der Kontostand allein häufig ein schlechter Hinweis darauf, wie viel wirklich frei ist.
Die App kann außerdem für Nutzer interessant sein, die mehrere Ziele gleichzeitig verfolgen: eine Rücklage aufbauen, alltägliche Ausgaben begrenzen und trotzdem gelegentlich Geld für Freizeit verwenden. Ein gutes System muss nicht bedeuten, dass jeder Euro verboten wird. Im Gegenteil: Ein klarer Betrag für persönliche Wünsche macht es leichter, ohne schlechtes Gewissen auszugeben, solange die wichtigen Bereiche geschützt bleiben.
Auch Menschen, die bisher ausschließlich mit einer Tabellenkalkulation arbeiten, könnten einen bequemeren Alltag erleben. Eine Tabelle bietet zwar große Freiheit, verlangt aber Disziplin bei jeder Buchung und Aktualisierung. Eine Banking-App liegt näher an der tatsächlichen Zahlung und kann dadurch unmittelbarer sein. Der Nachteil ist, dass ich mich stärker an die Logik der App anpassen muss, während ich in einer eigenen Tabelle jede Kategorie selbst definieren kann.
Wer dagegen bereits ein gut funktionierendes System besitzt, sollte nicht allein wegen der modernen Aufmachung wechseln. Ein Wechsel der Bank-App bringt immer Gewöhnung mit sich. Wenn die bisherige Lösung zuverlässig ist und die eigenen Ziele erfüllt, muss bunq einen konkreten Vorteil liefern. Für mich wäre das vor allem dann der Fall, wenn die bisherige Bank den Überblick über Budgets und Rücklagen zu wenig unterstützt.
Wo die Nutzung Reibung erzeugen kann
Die stärkere Strukturierung hat eine Kehrseite: Ich muss mich aktiv mit meiner Organisation beschäftigen. Wer eine App erwartet, die jede finanzielle Entscheidung automatisch richtig einordnet, könnte enttäuscht sein. Budgetieren bleibt eine persönliche Aufgabe. Die Anwendung kann mich auf Muster aufmerksam machen, aber sie weiß nicht automatisch, ob eine Ausgabe notwendig, sinnvoll oder einfach spontan war.
Auch das Thema Investieren verlangt besondere Vorsicht. Dass dieser Bereich zum thematischen Umfang der App gehört, macht ihn nicht automatisch zu einer passenden Lösung für jeden. Einsteiger sollten sich zuerst mit Zeithorizont, Schwankungen und dem möglichen Verlust beschäftigen, bevor sie Geld anlegen. Für kurzfristig benötigte Rücklagen ist ein Investmentgedanke grundsätzlich etwas anderes als ein normales Sparziel. Ich würde beides gedanklich strikt trennen.
Für sehr anspruchsvolle Finanzplanung kann eine spezialisierte Lösung besser sein. Wer detaillierte Auswertungen, komplexe Haushaltsmodelle oder eine besonders tiefe Anlageanalyse benötigt, sollte prüfen, ob die einfache, alltagsnahe Ausrichtung ausreicht. bunq wirkt für mich eher wie ein Werkzeug für tägliche Klarheit als wie ein vollständiges Finanzcockpit für jede denkbare Situation.
Ein weiterer Trade-off betrifft die Konzentration vieler Geldthemen in einer App. Das ist bequem, weil ich weniger zwischen verschiedenen Anwendungen wechseln muss. Gleichzeitig sollte ich mir überlegen, ob ich wirklich alle Bereiche an einem Ort verwalten möchte. Manche Nutzer bevorzugen bewusst eine Trennung zwischen alltäglichem Bezahlen, langfristigem Sparen und Investitionen. Für diese Personen kann ein modularer Ansatz mit mehreren spezialisierten Diensten besser passen.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde deutlich. Trotzdem sollte ich vor der Einrichtung die konkreten Bedingungen und die für mich relevanten Funktionen in der aktuellen App-Version prüfen, anstatt nur vom Preisversprechen auszugehen. Die Anwendung wurde am 25. November 2015 veröffentlicht und liegt in der Version 31.17.1 vor; bei Finanz-Apps ist es besonders wichtig, Änderungen aufmerksam zu lesen, weil sich Abläufe und Angebote im Laufe der Zeit weiterentwickeln können.
Praktische Tipps für einen besseren Start
Ich würde nicht sofort versuchen, die gesamte finanzielle Vergangenheit abzubilden. Besser ist ein Neustart mit den nächsten regelmäßigen Einnahmen und Ausgaben. Zuerst notiere ich die unvermeidbaren Kosten, dann einen realistischen Betrag für den Alltag und schließlich eine Reserve. Diese Reihenfolge verhindert, dass das Budget auf optimistischen Annahmen basiert.
Danach lohnt sich eine kurze wöchentliche Kontrolle. Sie sollte nicht länger dauern als ein paar Minuten und drei Fragen beantworten: Was ist bereits bezahlt? Welche Rechnung kommt als Nächstes? Welcher Betrag darf bis zum Monatsende noch frei verwendet werden? Diese Routine ist meiner Erfahrung nach wirksamer als eine seltene, ausführliche Analyse.
Für unregelmäßige Jahreskosten würde ich nicht erst dann planen, wenn sie fällig werden. Versicherungen, Geschenke oder Reparaturen wirken einzeln überraschend, sind aber oft vorhersehbar. Wenn ich sie als regelmäßige Rücklage behandle, wird der einzelne Zahlungstermin weniger belastend. Genau hier zeigt sich der Wert einer zweckorientierten Banking-Struktur besonders deutlich.
Wer mit anderen Personen wirtschaftet, sollte außerdem klare Begriffe verwenden. Ein Bereich namens „Sonstiges“ wird schnell zum Sammelbecken für alles, was nicht eingeplant wurde. Aussagekräftigere Bezeichnungen machen später sichtbar, warum das Budget nicht aufgegangen ist. Das klingt banal, ist aber einer der Unterschiede zwischen einer hübschen Kontenansicht und einem System, das tatsächlich beim Entscheiden hilft.
Technischer Rahmen und Alltagstauglichkeit
Auf Android setzt bunq mindestens Version 7.0 des Betriebssystems voraus. Damit ist die Einstiegshürde für viele Geräte niedrig. Die Altersfreigabe lautet USK ab 0 Jahren, was die App formal für alle Altersgruppen offenhält. Bei Finanzprodukten ist die technische Freigabe allerdings nicht dasselbe wie finanzielle Selbstständigkeit: Jugendliche sollten die Nutzung gemeinsam mit ihren Erziehungsberechtigten und im Rahmen der geltenden Bedingungen betrachten.
Die App gehört zur Kategorie Finanzen und ist kostenlos erhältlich. Für mich ist das besonders interessant, weil die zentrale Frage dadurch nicht lautet, ob sich ein hoher Preis lohnt, sondern ob die zusätzliche Ordnung im Alltag den Wechsel und die Einarbeitung rechtfertigt. Wer nur gelegentlich seinen Kontostand prüft, wird den Nutzen wahrscheinlich geringer empfinden als jemand, der regelmäßig mit mehreren Budgets jongliert.
Ich würde bunq vor allem Nutzern empfehlen, die ihr Geld nicht nur verwalten, sondern bewusst nach Prioritäten ordnen wollen. Die App ist stark, wenn ich feste Kosten, laufenden Verbrauch und Rücklagen auseinanderhalten möchte. Sie ist weniger überzeugend für Menschen, die keinerlei Interesse an Budgetpflege haben oder eine Banklösung suchen, die möglichst unsichtbar im Hintergrund bleibt.
Mein Fazit fällt deshalb positiv, aber nicht vorbehaltlos aus. Die überzeugendste Fähigkeit ist die Verbindung von Banking und zweckorientierter Budgetplanung. Sie macht aus dem Kontostand eine verständlichere Entscheidungshilfe und kann besonders bei unregelmäßigen Ausgaben, Sparzielen und gemeinsamen Haushaltsplänen helfen. Der größte Gewinn entsteht nicht durch mehr Anzeigen, sondern durch bessere finanzielle Gewohnheiten.
Wer diese Gewohnheiten aufbauen möchte und eine moderne, kostenlose Finanz-App ausprobieren will, bekommt mit bunq einen interessanten Ansatz. Ich würde aber klein anfangen, wenige klare Bereiche verwenden und Investitionen nicht mit kurzfristigem Sparen verwechseln. Für eine einfache tägliche Orientierung ist die App eine gute Wahl; für sehr detaillierte Finanzplanung oder Nutzer, die ihre bestehende Lösung bereits im Griff haben, kann eine andere Kombination aus Bank und Spezial-App sinnvoller sein.
Vorteile
- Viele Bankfunktionen bequem in einer modernen App gebündelt.
- Unterkonten helfen
- Ausgaben und Sparziele übersichtlich zu organisieren.
- Echtzeit-Benachrichtigungen informieren sofort über Kontobewegungen.
- Zahlungen und Überweisungen lassen sich schnell direkt in der App erledigen.
- Mehrere Währungen und internationale Zahlungen sind gut integriert.
Nachteile
- Viele nützliche Funktionen sind nur in kostenpflichtigen Tarifen verfügbar.
- Die Gebührenstruktur kann je nach Tarif und Nutzung unübersichtlich wirken.
- Nicht alle Nutzer finden die Vielzahl an Optionen sofort intuitiv.
- Für Bargeldabhebungen können zusätzliche Gebühren oder Limits gelten.
- Der Kundenservice ist je nach Anliegen nicht immer direkt telefonisch erreichbar.
Häufig gestellte Fragen zu bunq
Was ist bunq und für wen eignet sich die App?
bunq ist eine mobile Banking-App, mit der Nutzer ein Konto verwalten, Zahlungen durchführen, Karten bestellen und ihre Finanzen organisieren können. Die Anwendung richtet sich vor allem an Menschen, die Bankgeschäfte vollständig per Smartphone erledigen möchten. Besonders praktisch ist sie für Reisende, digital orientierte Nutzer und Personen, die mehrere Konten oder Budgets übersichtlich trennen wollen.
Welche Funktionen bietet bunq im Alltag?
Mit bunq lassen sich unter anderem Überweisungen ausführen, Zahlungen per Karte oder Smartphone vornehmen, Kontostände kontrollieren und Benachrichtigungen zu Transaktionen erhalten. Je nach gewähltem Tarif können zusätzliche Unterkonten, gemeinsame Konten, Budgetfunktionen, Sparmöglichkeiten oder mehrere virtuelle Karten verfügbar sein. Der genaue Funktionsumfang kann sich jedoch abhängig vom Land und vom gebuchten Kontomodell unterscheiden.
Ist bunq kostenlos oder fallen Gebühren an?
bunq bietet je nach Region unterschiedliche Kontomodelle, darunter möglicherweise einen kostenlosen Tarif sowie kostenpflichtige Premium-Varianten. Gebühren können beispielsweise für bestimmte Karten, zusätzliche Abhebungen, internationale Transaktionen oder besondere Funktionen anfallen. Vor der Registrierung sollten Nutzer deshalb die aktuelle Preisübersicht in der App oder auf der offiziellen Website prüfen, da sich Preise und enthaltene Leistungen ändern können.
Wie sicher ist die Nutzung von bunq?
Die bunq-App verwendet übliche Sicherheitsmaßnahmen für mobiles Banking, darunter geschützte Anmeldungen, Geräteüberprüfung und Benachrichtigungen bei Kontobewegungen. Nutzer sollten zusätzlich ein starkes Passwort verwenden, die App regelmäßig aktualisieren und ihr Smartphone mit einer Displaysperre sichern. Wichtig ist außerdem, niemals Zugangsdaten oder Bestätigungscodes weiterzugeben und verdächtige Aktivitäten sofort dem Support zu melden.
Was wird für die Kontoeröffnung bei bunq benötigt?
Für die Eröffnung eines bunq-Kontos müssen Nutzer normalerweise persönliche Daten angeben und ihre Identität überprüfen. Dafür können ein gültiges Ausweisdokument, ein Smartphone mit Kamera sowie eine stabile Internetverbindung erforderlich sein. Je nach Wohnsitz, gesetzlichen Vorgaben und Kontotyp können weitere Informationen verlangt werden. Die Kontoeröffnung erfolgt digital, die Freischaltung kann aber eine zusätzliche Prüfung benötigen.


